Pensión de Invalidez por Cáncer de Pulmón: Requisitos y Trámites. ¿Te han diagnosticado un tumor maligno en los pulmones? Descubre los requisitos y el procedimiento para solicitar la pensión de invalidez o incapacidad permanente por cáncer de pulmón
En Chile, las personas diagnosticadas con cáncer de pulmón pueden solicitar una pensión de invalidez mediante la evaluación de su menoscabo funcional y la cobertura del Seguro SIS en su AFP. Para etapas avanzadas o terminales, la Ley N° 21.309 ofrece un trámite preferente de acceso rápido a los fondos en cuatro días, permitiendo luego elegir la modalidad de pensión idónea en el SCOMP.
Pensión de Invalidez por Cáncer de Pulmón: Requisitos y Trámites.

🫁 Pensión de Invalidez por Cáncer de Pulmón y Beneficios Previsionales en Chile: Guía Integral y Actualizada. 📊
Un diagnóstico de cáncer de pulmón no solo representa un enorme desafío de salud, sino también una profunda preocupación financiera y laboral. En Chile, el sistema previsional contempla mecanismos robustos para proteger a los trabajadores afectados, otorgando el derecho a solicitar una pensión de invalidez cuando las secuelas del tumor o sus tratamientos anulan la capacidad de trabajar.
Un diagnóstico de cáncer de pulmón ya sea un cáncer de pulmón de células no pequeñas (CPCNP) o de cáncer de pulmón de células pequeñas (CPCP) genera un impacto profundo en la calidad de vida, el entorno familiar y la capacidad de generación de ingresos. En el sistema previsional chileno, contar con una patología oncológica otorga el derecho legal a solicitar una pensión de invalidez o acogerse a los beneficios de la Ley de Enfermedades Terminales (Ley N° 21.309).
Es fundamental comprender que el otorgamiento de la pensión no opera de manera automática por el solo diagnóstico clínico, sino por la evaluación del menoscabo funcional residual y la imposibilidad del trabajador para continuar desempeñando sus labores habituales. Mientras que en algunos casos la enfermedad adopta un curso crónico controlado, en etapas avanzadas requiere de una respuesta previsional ágil que proteja la estabilidad financiera del afiliado y su familia.
Esta guía ha sido optimizada y reestructurada para ofrecerle claridad absoluta sobre sus derechos, requisitos y alternativas financieras en momentos críticos.
🩺 1. Evaluación Médica y Criterios Técnicos de Invalidez.
La Comisión Médica de la Superintendencia de Pensiones analiza individualmente cada solicitud examinando el grado de pérdida de capacidad de trabajo.
[1. Expediente Médico Completo] ➔ [2. Evaluación Comisión Médica] ➔ [3. Dictamen de Invalidez] ➔ [4. Selección de Modalidad en SCOMP]
🔬 Factores Médicos Determinantes.
📌 Estadio clínico del tumor (Clasificación TNM):
🟢 Estadios Iniciales (I y II): Habitualmente conllevan licencias médicas continuas (incapacidad temporal) durante la cirugía, quimioterapia o radioterapia adjuvant. Se concede invalidez si permanecen secuelas estructurales o respiratorias severas e irreversibles.
🔴 Estadios Avanzados (III y IV) o Metastásicos: Se dictamina de manera predominante una invalidez total o gran invalidez debido al rápido deterioro sistémico, el mal pronóstico funcional y la necesidad de terapias oncológicas continuas.
🫁 Pruebas de Función Pulmonar Residual: Evaluadas objetivamente mediante espirometría (medición del $FEV_1$), capacidad de difusión de monóxido de carbono (DLCO) y la prueba de caminata de 6 minutos.
💊 Secuelas del Tratamiento Oncológico: Efectos adversos permanentes de quimioterapia, inmunoterapia o radioterapia (neuropatía periférica, toxicidad pulmonar/cardíaca, fatiga crónica), sumados a las secuelas quirúrgicas derivadas de una lobectomía o neumonectomía.
🏃 Escala de Disnea (mMRC): Medición objetiva de la dificultad respiratoria en la ejecución de tareas físicas y actividades diarias.
📋 Grados de Invalidez e Impacto Laboral:
🛡️ 2. Cobertura del Seguro SIS y Requisitos Administrativos.
Para tramitar una pensión de invalidez en el sistema privado (AFP), el afiliado debe cumplir con las condiciones legales de acreditación.
💼 Requisitos de Filiación y Origen de la Enfermedad.
👤 Edad: Tener menos de 65 años de edad (aplica por igual a hombres y mujeres).
🏢 Afiliación: Estar afiliado al sistema de AFP y no encontrarse jubilado por vejez.
⚕️ Origen Común de la Patología: El cáncer debe ser catalogado como enfermedad común. Si la neoplasia fue originada por exposición laboral a tóxicos (como asbesto o sílice), la cobertura corresponde a la Ley N° 16.744 de Accidentes del Trabajo y Enfermedades Profesionales a través de la Mutualidad respectiva (ACHS, Mutual de Seguridad, IST o ISL).
┌─► Enfermedad Común ────► Tramitación vía AFP / Seguro SIS
Origen del Cáncer de Pulmón ┤
└─► Exposición Laboral ──► Ley 16.744 vía Mutualidad (ACHS/IST/Mutual)
💰 El Rol Crucial del Seguro de Invalidez y Sobrevivencia. (SIS)
El Seguro SIS es un pilar técnico financiado por el empleador (o por el afiliado independiente) mediante la cotización mensual. Su importancia financiera es determinante:
💵 Aporte Adicional (Capital Suplementario): Si el afiliado cotizaba activamente al momento del diagnóstico (o dentro de los períodos de gracia tras la cesantía), el Seguro SIS integra en la cuenta de capitalización individual la suma de dinero faltante para financiar una Pensión de Referencia equivalente al 70% del promedio de las rentas imponibles de los últimos años (o 50% para invalidez parcial).
⚠️ Sin Cobertura SIS: Si el trabajador no cotizaba ni contaba con cobertura vigente, la pensión de invalidez se financiará únicamente con el saldo acumulado en su cuenta individual obligatoria.
📝 3. Paso a Paso del Trámite de Solicitud de Invalidez en AFP.
📂 Paso 1 📄 Paso 2 🩺 Paso 3 📜 Paso 4 📊 Paso 5
Expediente ───► Solicitud ───► Peritaje ───► Dictamen ───► Ingreso a
Médico AFP Comisión Médico SCOMP
📂 Conformación del Expediente Médico Oncólogo-Broncopulmonar: Recopilar informes clínicos actualizados firmados por especialistas, biopsias con tipificación histológica, escáneres (PET-CT, TAC de tórax), esquema de tratamientos aplicados y pruebas de función respiratoria.
📄 Ingreso de la Solicitud en la AFP: Completar la Solicitud de Pensión de Invalidez presencialmente o en la sucursal virtual. La AFP deriva los antecedentes a la Comisión Médica Regional (CMR).
🩺 Peritaje y Evaluación Médica: La CMR cita al paciente a evaluación presencial o remota. Si el Seguro SIS está activo, los exámenes o peritajes complementarios son financiados por dicho seguro.
📜 Emisión del Dictamen e Instancia de Apelación: La CMR notifica el porcentaje de invalidez otorgado. De existir disconformidad o rechazo, se dispone de 15 días hábiles para apelar ante la Comisión Médica Central (CMC).
📊 Emisión del Certificado de Saldo: Aprobada la invalidez definitiva, la AFP emite el documento oficial para ingresar al sistema SCOMP.
⚡ 4. Ley N° 21.309: Vía Rápida para Enfermedades Terminales.
Para diagnósticos de cáncer de pulmón en etapas avanzadas o con un pronóstico médico complejo donde la expectativa de vida sea inferior a 12 meses, existe un procedimiento preferente y simplificado que omite la burocracia tradicional: la Ley de Enfermedades Terminales (Ley N° 21.309).
⏱️ Proceso Preferente de Tramitación.
📑 Certificado Médico Unificado: Obtener el formulario específico firmado obligatoriamente por el médico tratante y ratificado por el Director Médico del centro de salud o clínica.
📝 Autorización de Ficha Clínica: Documento que faculta al Consejo Médico de la Superintendencia de Pensiones a revisar el historial clínico sin someter al paciente a peritajes presenciales.
💻 Ingreso Digital a la AFP: Presentar la solicitud en la plataforma de la AFP adjuntando una cuenta bancaria unipersonal.
🩺 Dictamen del Consejo Médico: El Consejo evalúa los antecedentes médicos e emite la resolución de ratificación.
💸 Cálculo y Pago en 4 Días Hábiles: Tras la aprobación, la AFP recalcula la cuenta individual para pagar una Renta Temporal por 12 meses, incrementando exponencialmente el flujo de ingresos mensual disponible.
📑 Certificado Médico ──► 📝 Ficha Clínica ──► 💻 Solicitud AFP ──► 🩺 Consejo Médico ──► 💸 Pago en 4 Días
🕊️ Destino de los Fondos ante Fallecimiento Prematuro.
Si el afiliado fallece antes de completar los 12 meses de cobro de la Renta Temporal, los fondos restantes jamás se pierden ni quedan en manos de la AFP:
👨👩👧 Pensión de Sobrevivencia: Si existen beneficiarios legales (cónyuge, conviviente civil, hijos menores de 18 años o estudiantes hasta 24 años), el saldo no cobrado incrementa el capital reservado para el pago de sus pensiones mensuales.
📜 Herencia en Un Solo Pago: Si no existen beneficiarios de pensión, el saldo integro restante de la cuenta de capitalización individual pasa a ser herencia, entregándose a los herederos legales en un solo pago tras la tramitación de la Posesión Efectiva.
⚰️ Cuota Mortuoria Garantizada: Desde la aprobación del beneficio terminal, la AFP separa de forma obligatoria la Cuota Mortuoria (15 UF) para cubrir de inmediato los gastos funerarios.
🏢 5. Gestión del SCOMP y Selección de Modalidades de Pensión.
Una vez ratificada la invalidez definitiva (o en procesos regulares de jubilación), el afiliado entra a la etapa financiera decisiva mediante el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión).
📊 Certificado de Saldo ──► 🌐 Ingreso a SCOMP ──► 🏢 Ofertas Aseguradoras/AFP ──► 🔨 Remate de Renta Vitalicia
📊 Gestión del SCOMP y Remate de Renta Vitalicia.
El SCOMP es la plataforma centralizada donde las Administradoras de Fondos de Pensiones y las Compañías de Seguros de Vida compiten en línea para ofrecer las alternativas de pensión disponibles para el saldo acumulado.
🔨 Mecanismo de Remate de Renta Vitalicia: Si las ofertas iniciales de Renta Vitalicia emitidas por el SCOMP no satisfacen las expectativas del afiliado, se puede activar el proceso de remate o licitación de renta vitalicia. Mediante este procedimiento, las compañías aseguradoras pueden realizar ofertas mejoradas a ciegas para adjudicarse el capital del afiliado, logrando aumentos sustanciales en el monto de la pensión mensual fija.
⚖️ Claridad Absoluta en tus Opciones: Retiro Programado v/s Renta Vitalicia.
Es vital analizar con claridad absoluta en tus opciones en retiro programado y/o renta vitalicia las características operativas de cada modalidad:
✍️ Cláusulas Adicionales en Renta Vitalicia.
Al contratar una Renta Vitalicia, es posible incorporar cláusulas adicionales para personalizar la protección financiera familiar:
🔒 Período Garantizado de Pago: Garantiza que, si el pensionado fallece durante un número determinado de años (ej. 10, 15 o 20 años), las personas designadas cobrarán el 100% del monto de la pensión durante los meses restantes del periodo contratado.
💹 Aumento Temporal de Pensión: Se puede tomar una pensión cuya renta se puede hasta duplicar por un tiempo definido en el contrato, similar al período garantizado de pago.
📈 Aumento del Porcentaje de Sobrevivencia: Permite incrementar el porcentaje legal que recibirá el cónyuge o beneficiarios de sobrevivencia tras el fallecimiento del titular (por ejemplo, elevar la pensión de sobrevivencia del 60% legal al 80% u 100%).
📊 Aumento Diferido de Pensión: Es posible comenzar con una pensión mínima para diferir el aumento en el futuro en una fecha indicada en el contrato con una pensión al máximo posible. Puede tener ventajas tributarias
💵 6. Optimización Financiera, PGU y Equidad Previsional.
📈 Análisis Técnico y Retiro de Excedente de Libre Disposición.
El análisis técnico y retiro de excedente de libre disposición (ELD) aplica cuando el capital acumulado en la AFP supera los mínimos exigidos por la ley para financiar una pensión adecuada.
💰 Requisitos Legales para Retirar ELD:
1.- Contar con un capital suficiente para financiar una pensión igual o superior al 70% del promedio de las rentas imponibles de los últimos 10 años.
2.- Que la pensión calculada sea igual o superior al 120% de la Pensión Garantizada Universal (PGU) o pensión mínima vigente.
📄 Libre Disposición: El saldo sobrante que exceda este cálculo puede ser retirado de la AFP en un solo pago o en cuotas, sujeto a las normas del Impuesto Global Complementario o acogiéndose a las exenciones tributarias específicas del Artículo 42 ter de la Ley de Impuesto a la Renta.
┌─► Pensión ≥ 70% Promedio de Rentas (últimos 10 años)
Requisitos ELD ─────┤
└─► Pensión ≥ 120% de la PGU Vigente
🏛️ Impacto de la Pensión Garantizada Universal. (PGU)
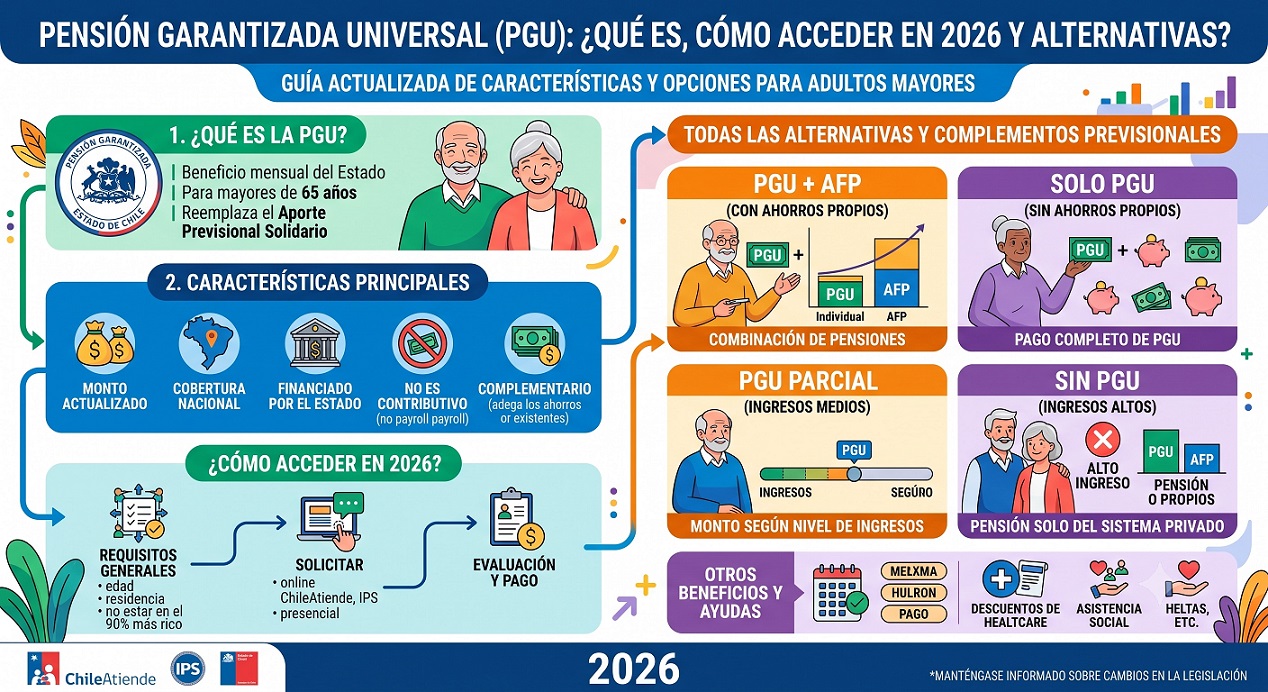
La Pensión Garantizada Universal (PGU) es un aporte estatal complementario administrado por el Instituto de Previsión Social (IPS). En el contexto de invalidez o jubilación:
💵 Complemento al Inmueble Previsional: Aporta un monto mensual directo que se suma a la Renta Vitalicia o Retiro Programado calculados, siempre que el afiliado cumpla con los requisitos de vulnerabilidad socioeconómica y residencia exigidos por el IPS.
📊 Mitigación del Riego de Agotamiento de Fondos: En retiros programados con saldos moderados, la PGU garantiza un piso mínimo de ingresos para evitar el desamparo económico en etapas avanzadas de la vida.
⚖️ Beneficios por Años Cotizados, Compensación de Expectativa de Vida y Brechas de Género.
El cálculo de la pensión final incorpora factores demográficos y contributivos clave:
📜 Beneficios por Años Cotizados: Cada año adicional de cotización en el sistema incrementa de manera directa el fondo de capitalización y la densidad de cotizaciones, repercutiendo favorablemente en la cuantía de la pensión y reduciendo la necesidad de aportes externos.
♀️ Brechas de Género: Las tablas de mortalidad utilizadas por las aseguradoras y comisiones médicas reflejan estadísticamente una mayor esperanza de vida para las mujeres. Esto provoca que, a igual saldo acumulado, las mujeres obtengan una pensión mensual inferior a la de los hombres.
⚖️ Compensación de Expectativa de Vida: Mediante los dictámenes de invalidez ajustados y mecanismos de compensación en la cotización, se busca aminorar la brecha actuarial, permitiendo recalcular la pensión en base a la expectativa de vida real ajustada por la patología oncológica severa.
📋 7. El Informe Final de Pensión y la Importancia de la Asesoría Previsional.
Enfrentar un diagnóstico de cáncer de pulmón requiere enfocar la energía en la salud y el tratamiento médico. Por ello, la gestión previsional debe delegarse en especialistas capacitados que defiendan objetivamente los intereses del afiliado.
┌────────────────────────────────────────────────────────┐
│ 📋 ELABORACIÓN DEL INFORME FINAL DE PENSIÓN │
├────────────────────────────────────────────────────────┤
│ 📊 Comparación Técnica: Retiro Programado vs R. Vital │
│ 🔨 Análisis de Licitación / Remates en SCOMP │
│ 💰 Optimización Fiscal del Excedente (ELD) │
│ 🛡️ Acreditación y Aplicación del Seguro SIS / PGU │
└────────────────────────────────────────────────────────┘
📜 Elaboración del Informe Final de Pensión.
Un asesor previsional independiente registrado en la Superintendencia de Pensiones y la Comisión para el Mercado Financiero (CMF) confecciona un Informe Final de Pensión con asesoría previsional. Este documento técnico consolida:
📊 Análisis Comparativo Personalizado: Evaluación cuantitativa de todas las ofertas emitidas por el SCOMP, contrastando el Retiro Programado con distintas modalidades de Renta Vitalicia.
🧮 Estudio Tributario y de ELD: Proyección del impacto de impuestos al retirar Excedentes de Libre Disposición frente a dejarlos en la cuenta obligatoria para aumentar la pensión mensual.
👨👩👧 Protección del Grupo Familiar: Evaluación de cláusulas adicionales (períodos garantizados) para asegurar el sustento económico de la familia en caso de fallecimiento prematuro.
🏛️ Pensión de Invalidez por Cáncer de Pulmón y Asesoría Previsional Imparcial en Chile. 💰
🩺 Pensión de Invalidez por Cáncer de Pulmón: Requisitos, Ley 21.309 y Trámites. 📄
Si te han diagnosticado un tumor maligno en los pulmones, es fundamental que conozcas tus derechos previsionales. En Chile, las personas afectadas por esta enfermedad pueden solicitar una Pensión de Invalidez o incapacidad permanente evaluando su menoscabo funcional con la cobertura del Seguro de Invalidez y Sobrevivencia (SIS) en su AFP.
⚡ Trámite Prioritario (Ley N° 21.309): Para pacientes en etapas avanzadas o terminales, la ley establece un procedimiento preferente de acceso rápido a los fondos en un plazo máximo de 4 días hábiles.
📊 Selección en el SCOMP: Una vez aprobada la invalidez, el afiliado ingresa al Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP) para elegir la modalidad de pensión que resguarde de mejor manera su tranquilidad financiera.
🇨🇱 Integración con la PGU: Evaluamos la compatibilidad y postulación a la Pensión Garantizada Universal (PGU) para incrementar el monto final a recibir de acuerdo con los requisitos vigentes.
💼 Consigue la Mejor Pensión en Chile con Asesoría Previsional Especializada 🛡️
Jubilarse o gestionar una pensión de invalidez es una de las decisiones económicas más importantes de tu vida. Enfrentarse a la burocracia de las AFP, las Compañías de Seguros y el SCOMP genera incertidumbre, pero no tienes que hacerlo solo. Con la orientación técnica adecuada, este proceso se convierte en la garantía de tu estabilidad futura.
En nuestra plataforma —el portal web con mayor trayectoria y antigüedad en asesoría de jubilación en Chile— te garantizamos un servicio transparente, riguroso y 100% enfocado en proteger tu patrimonio.
📈 ¿Cómo Maximizamos tu Jubilación y Protegemos tu Patrimonio? 💵
No nos limitamos a un simple trámite administrativo; diseñamos una estrategia previsional integral a tu medida para asegurar el máximo beneficio posible.
🧮 1. Optimización Financiera, PGU y Excedentes de Libre Disposición
-
🔎 Análisis de Pensión Máxima: Evaluamos al detalle tu historial de cotizaciones para obtener el monto mensual de pensión más alto.
-
🏛️ Complemento PGU: Verificamos el acceso a la Pensión Garantizada Universal (PGU) para elevar tu piso de ingresos.
-
💸 Excedentes de Libre Disposición: Calculamos si cumples los requisitos legales para retirar libremente excedentes de capital en efectivo con los mayores beneficios tributarios.
📑 2. Claridad en Modalidades de Pensión y Cláusulas Adicionales
-
⚖️ Comparativa Transparente: Explicamos sin tecnicismos la diferencia entre Retiro Programado (AFP), Renta Vitalicia (Aseguradoras) y modalidades combinadas.
-
🔐 Las 4 Cláusulas Adicionales: Analizamos la aplicación de las cuatro (4) cláusulas adicionales de Renta Vitalicia (como el período garantizado de pago o el aumento de porcentaje para beneficiarios) para proteger financieramente a tu familia.
🏢 3. Gestión en el SCOMP y Remate de Renta Vitalicia
-
📂 Tramitación Delegada: Mediante un mandato notarial y contrato formal de asesoría previsional, gestionamos todo el proceso burocrático ante el SCOMP, ahorrándote tiempo y complicaciones.
-
📉 Remate de Renta Vitalicia: Recibido el Certificado de Ofertas del SCOMP, gestionamos un remate o licitación de Renta Vitalicia para incentivar a las aseguradoras a superar la mejor oferta original y maximizar tu pensión final.
🌟 ¿Por Qué Elegir Nuestra Asesoría Previsional Independiente? 📌
-
🛡️ Independencia Total: Trabajamos exclusivamente para ti. No representamos a las AFP ni a las Compañías de Seguros, lo que garantiza una orientación 100% imparcial.
-
📜 Trayectoria Pionera: Somos el portal digital pionero en Chile en orientación e historia previsional. Nuestra experiencia es tu mayor respaldo.
-
👨💼 Asesores Registrados y Regulados: Contamos con profesionales acreditados que cumplen estrictamente con la normativa de la Superintendencia de Pensiones y la Comisión para el Mercado Financiero (CMF).
-
🤝 Acompañamiento Humano: Te guiamos paso a paso, respondiendo todas tus dudas con lenguaje claro, cercanía y empatía.
🚀 ¡Tu Esfuerzo de Años Merece la Mejor Gestión! Contáctanos Hoy. 📲
Buscamos tu bienestar económico y el de tu familia. No dejes tu futura pensión a la suerte; toma el control del futuro de tu economía personal y familiar hoy mismo. Estamos a tu disposición en el canal que prefieras:
📲 WhatsApp Directo: Haz clic en el ícono para chatear, enviar un mensaje de voz o agendar una videollamada al instante.
📞 Llamada Telefónica: Habla directamente con uno de nuestros especialistas previsionales ahora mismo.
💻 Videollamada Personalizada: Agendemos una reunión virtual cara a cara desde la comodidad de tu hogar u oficina.
🏢 Reunión Presencial: Coordinemos un encuentro personal en nuestras oficinas, en un café o a domicilio.
💬 Chat en Vivo: Escríbenos en tiempo real mediante Google Chat, Facebook Messenger o Instagram.
📑 Formulario Web: Completa tus datos en nuestro sitio y te contactaremos a la brevedad.
✉️ Correo Electrónico: Envíanos tus consultas detalladas por e-mail y recibirás un informe preliminar rápido.
🛑 ¿Le diagnosticaron cáncer de pulmón?
💰 Obtenga la máxima pensión de invalidez y asegure el futuro económico de su familia.
🔋 ¡Contáctenos hoy por WhatsApp o correo para recibir asesoría previsional experta inmediata!


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl