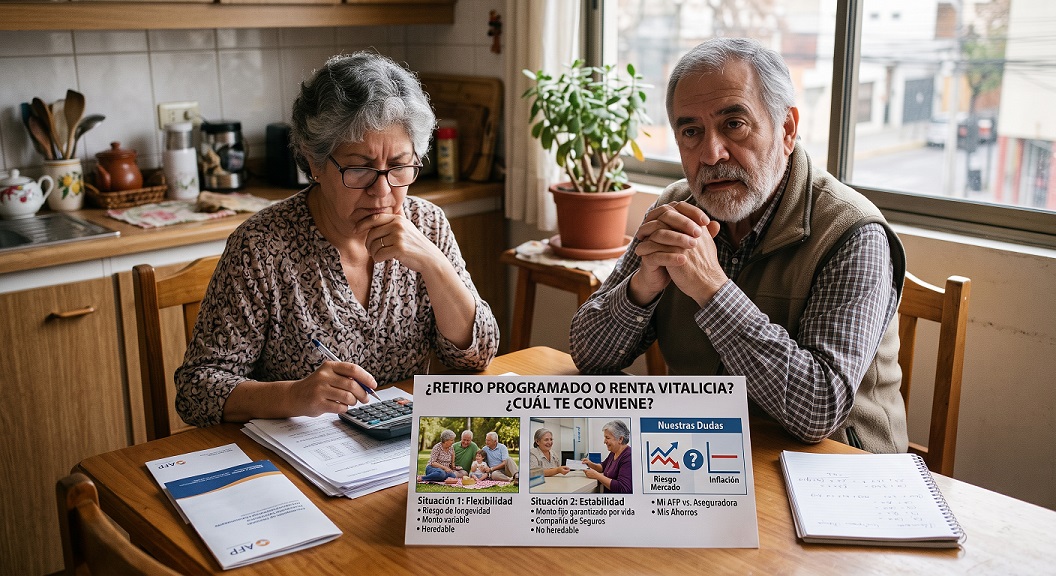
Retiro Programado o Renta Vitalicia: ¿Cuál pensión te conviene? El Retiro Programado mantiene tus fondos en la AFP y permite dejar herencia, pero tu pensión es variable y asumes el riesgo de que el saldo disminuya o se termine. La Renta Vitalicia traspasa tu capital a una aseguradora para garantizar un ingreso fijo de por vida en UF, renunciando a la propiedad de los fondos, la compañía de seguros asume el riesgo financiero y de sobrevida. Se le puede colocar Cláusulas Adicionales para mejorar ciertas características a cambio de un ligero costo en pensión.
Retiro Programado o Renta Vitalicia: ¿Cuál pensión te conviene?
🏛️ Guía Definitiva de Pensiones en Chile: Diferencias entre Retiro Programado y Renta Vitalicia (AFP Chile) y Claves para Maximizar tu Jubilación.
La elección entre el Retiro Programado y la Renta Vitalicia representa la decisión financiera más trascendental en la etapa de jubilación dentro del sistema previsional chileno. Aunque ambas modalidades buscan entregar un ingreso regular, operan bajo lógicas de riesgo, heredabilidad y estabilidad diametralmente opuestas.
Al alcanzar la etapa de retiro dentro del sistema previsional chileno (regido por el Decreto Ley 3.500), todo afiliado debe tomar una de las decisiones financieras más trascendentales de su vida: elegir la modalidad de pensión adecuada. Esta determinación no solo fija el monto mensual de ingresos, sino que condiciona la propiedad del capital, la protección frente a crisis económicas, la heredabilidad de los fondos y la seguridad financiera de la familia.
A continuación, presentamos un análisis técnico y estratégico para maximizar tu pensión, integrando variables fundamentales que definirán tu calidad de vida.
🏦 Las Modalidades de Pensión en Chile: ¿Cómo Funciona Cada Una?
El sistema previsional ofrece distintas opciones para estructurar el pago de jubilación. Entender la diferencia entre la administración privada de una AFP y la cobertura aseguradora es el primer paso para una planificación exitosa.
📊 1. Retiro Programado. (Administrado por tu AFP)
En el Retiro Programado, el afiliado mantiene sus ahorros previsionales en su cuenta de capitalización individual en la Administradora de Fondos de Pensiones (AFP). El dinero sigue invertido en los multifondos autorizados (C, D o E).
💳 Propiedad de los Fondos: El dinero sigue siendo de propiedad del afiliado.
📝 Recálculo Anual Obligatorio: La pensión no es fija. Se recalcula cada año considerando el saldo remanente, la tasa de interés técnica fijada por la Superintendencia de Pensiones, la rentabilidad de los fondos y la expectativa de vida del titular y sus beneficiarios.
📉 Tendencia Decreciente: Dado que el saldo se consume gradualmente y la expectativa de vida avanza, el cheque mensual en Unidades de Fomento (UF) o pesos tiende a disminuir con el paso de los años.
📂 Herencia: Si el pensionado fallece y no existen beneficiarios legales de pensión de sobrevivencia (cónyuge, conviviente civil, hijos menores o estudiantes de hasta 24 años), el saldo remanente genera herencia libre de impuestos hasta los topes legales.
⚠️ Asunción de Riesgos: El jubilado asume de forma directa el riesgo financiero (caídas de rentabilidad en los mercados) y el riesgo de longevidad (vivir más años de los proyectados).
🔄 Flexibilidad: Permite cambiarse a una Renta Vitalicia en el futuro si el saldo acumulado lo permite.
🛡️ 2. Renta Vitalicia Inmediata. (Administrada por una Compañía de Seguros)
Optar por una Renta Vitalicia Inmediata implica celebrar un contrato irrevocable de seguro con una Compañía de Seguros de Vida (CSV). El afiliado traspasa la totalidad o parte de sus fondos a la aseguradora a cambio de una pensión mensual vitalicia.
💲 Monto Fijo en UF: La pensión se pacta en Unidades de Fomento (UF), garantizando que el valor mensual mantiene su poder adquisitivo frente a la inflación para toda la vida.
🔒 Irrevocabilidad: Una vez suscrito la póliza, el contrato no se puede cancelar, modificar ni reversar.
🏢 Pérdida de Propiedad y Sin Herencia Ordinaria: El capital pasa a formar parte del patrimonio de la aseguradora. Por ley, la Renta Vitalicia no genera herencia (salvo que se contraten Cláusulas Adicionales de protección).
🛡️ Traspaso Total de Riesgos: La compañía de seguros asume el riesgo financiero (crisis bursátiles no afectan tu mensualidad) y el riesgo de longevidad (paga la renta estipulada aunque el jubilado viva más de 100 años).
🩺 Garantías e Involucramientos: Mantiene derecho a asignación familiar, cobertura de salud (Fonasa/Isapre), Cuota Mortuoria (15 UF) y Garantía Estatal en caso de insolvencia de la aseguradora.
🔄 3. Modalidades Combinadas y Mixtas.
El sistema también permite esquemas híbridos diseñados para responder a necesidades financieras específicas:
⏱️ Renta Temporal con Renta Vitalicia Diferida: El afiliado reserva una fracción del capital en la AFP para pagar una pensión por un período acotado (ej. 1, 2 o 3 años), contratando en paralelo una Renta Vitalicia que comenzará a pagarse al finalizar dicho tramo. Es útil para obtener ingresos más altos en la fase inicial de retiro. (Nota: Muchas de sus funciones hoy son cubiertas por la Cláusula de Aumento Temporal de Pensión).
🔀 Renta Vitalicia Inmediata con Retiro Programado: Permite fraccionar el saldo acumulado: una porción se destina a una Renta Vitalicia que asegura un piso vitalicio de ingresos en UF, mientras que la otra parte permanece en el Retiro Programado de la AFP. Es un modelo ideal para afiliados de alto patrimonio, permitiéndoles diversificar riesgos y optimizar la liberación del Excedente de Libre Disposición (ELD).
📊 Cuadro Comparativo de Diferencias Claves:
🔐 Cláusulas Adicionales en la Renta Vitalicia.
Para mitigar la pérdida de heredabilidad y adaptar la Renta Vitalicia a las condiciones particulares de cada familia, existen condiciones especiales de cobertura:
⏱️ Período Garantizado de Pago. (10, 15, 20 o 25 años)
Permite estipular un plazo garantizado en la póliza. Si el titular fallece durante dicho período, la aseguradora pagará el 100% de la pensión contratada a los beneficiarios designados voluntariamente en el contrato (o herederos legales a falta de ellos) hasta completar el plazo. Una vez vencido el período garantizado, si el titular sigue con vida, mantiene el cobro de su pensión de forma vitalicia.
📈 Cláusula de Aumento Temporal de Pensión.
Permite estructurar los pagos para recibir un monto mensual mayor durante los primeros años de jubilación (por ejemplo, al doble del valor regular) y, tras vencer el plazo seleccionado, ajustar la pensión a un monto vitalicio uniforme.
👥 Incremento de Pensión de Sobrevivencia.
Aumenta el porcentaje legal pactado para los beneficiarios de pensión de sobrevivencia (como el cónyuge o conviviente civil). Permite subir el monto estándar del 60% hasta el 100% de la renta del titular al momento de su fallecimiento.
💹 Aumento Diferido de Pensión.
Se puede comenzar con una pensión mínima para diferir en el futuro a una fecha indicada en el contrato, subir la jubilación al máximo posible.
🧮 Gestión del SCOMP y Remate de Renta Vitalicia.
Ningún afiliado puede pensionarse sin pasar obligatoriamente por el SCOMP (Sistema de Consultas y Ofertas de Montos de Pensión). Este sistema interconecta electrónicamente a las AFP y Compañías de Seguros para garantizar un entorno transparente.
┌────────────────────────┐ ┌────────────────────────┐ ┌────────────────────────┐
│ Solicitud de Pensión │ ───► │ Emisión Certificado │ ───► │ Opción de Remate/Licitación│
│ en la AFP │ │ de Ofertas (SCOMP) │ │ de Ofertas Externas │
└────────────────────────┘ └────────────────────────┘ └────────────────────────┘
📑 Certificado de Ofertas: Documento oficial e impersonal que reúne todas las cotizaciones de Retiro Programado y Renta Vitalicia ajustadas al perfil exacto del afiliado.
🔨 Remate y Licitación de Ofertas Externas: Si las ofertas iniciales del certificado SCOMP no satisfacen las expectativas del usuario, es posible solicitar una Oferta Externa o acudir al proceso de remate en el SCOMP. En este espacio, las aseguradoras compiten en tiempo real ajustando la tasa de venta para ofrecer una pensión mensual superior, permitiendo conseguir mejores condiciones económicas finales.
💰 Excedente de Libre Disposición (ELD) y Seguro SIS.
┌──────────────────────────────────────────────┐
│ Saldo Total Ahorrado en Capitalización │
└──────────────────────┬───────────────────────┘
│
┌─────────────────┴─────────────────┐
▼ ▼
┌────────────────────────────────────┐ ┌───────────────────────────────┐
│ Capital Requerido para Financiar │ │ Excedente de Libre Disposición│
│ Pensión Objetivo (Req. Legal) │ │ (ELD) │
└────────────────────────────────────┘ └───────────────┬───────────────┘
│
┌───────────────┴───────────────┐
▼ ▼
┌───────────────┐ ┌───────────────┐
│ Retiro Directo│ │ Inversión │
│ en Efectivo │ │ APV / Otros │
└───────────────┘ └───────────────┘
💸 Retiro de Excedente de Libre Disposición (ELD): Análisis Técnico.
El Excedente de Libre Disposición (ELD) representa el capital restante en la cuenta individual después de haber financiado una pensión exigida por ley.
📐 Requisitos Legales: Para retirar ELD, el saldo ahorrado debe permitir financiar una pensión igual o superior al 70% del promedio de remuneraciones de los últimos 10 años, además de superar un umbral mínimo fijado respecto a la PGU.
💳 Tratamiento Tributario: El retiro de estos fondos autoriza disponer de capital en efectivo, someterlo a exención tributaria (hasta los límites anuales vigentes expresados en UTM/UTA) o relocalizarlo en instrumentos de Ahorro Previsional Voluntario (APV) para optimizar la carga del Impuesto Global Complementario.
🩺 Seguro de Invalidez y Sobrevivencia. (SIS)
El Seguro SIS es una protección financiada por el empleador (o por el afiliado independiente) administrada colectivamente.
🛡️ Cobertura: Si el trabajador sufre una pérdida de capacidad de trabajo física o intelectual (declarada por la Comisión Médica de la Superintendencia) o fallece en etapa activa, el SIS aporta un capital complementario a la cuenta individual para financiar pensiones de invalidez o de sobrevivencia de sus beneficiarios legales.
⚖️ Brechas de Género, Tabla de Mortalidad y Beneficios por Años Cotizados.
👩🦳 Expectativa de Vida, Tablas de Mortalidad y Desafíos de Género.
El diseño técnico de las pensiones utiliza las tablas de mortalidad elaboradas por la Superintendencia de Pensiones y la CMF.
📊 Impacto de la Longevidad: Las mujeres registran estadísticamente una mayor esperanza de vida y se jubilan legalmente a los 60 años (frente a los 65 años de los hombres).
📉 Efecto Financiero: Un saldo acumulado menor producto de lagunas previsionales y brechas de salarios históricos repartido en una mayor cantidad de años teóricos de retiro provoca que el monto mensual de la pensión de la mujer tienda a ser estructuralmente menor.
⚖️ Mecanismos de Compensación: Para atenuar esta brecha, el marco previsional integra beneficios directos del Pilar Solidario y subsidios estatales destinados a equilibrar la brecha de género.
👶 Bono por Hijo y Beneficios por Años Cotizados.
🤱 Bono por Hijo Nacido Vivo o Adoptado: Subsidio estatal destinado a las mujeres que incrementa su pensión. Se devenga por cada hijo y equivale al 10% de 18 salarios mínimos mensuales vigentes al momento del nacimiento, rentabilizándose en el Fondo C hasta que la mujer cumple 65 años.
📜 Beneficios por Continuidad Previsional: Premia la constancia en el pago de cotizaciones, otorgando acceso preferencial a complementos estatales y bonificaciones de densidad de años cotizados.
🏛️ La Pensión Garantizada Universal. (PGU)
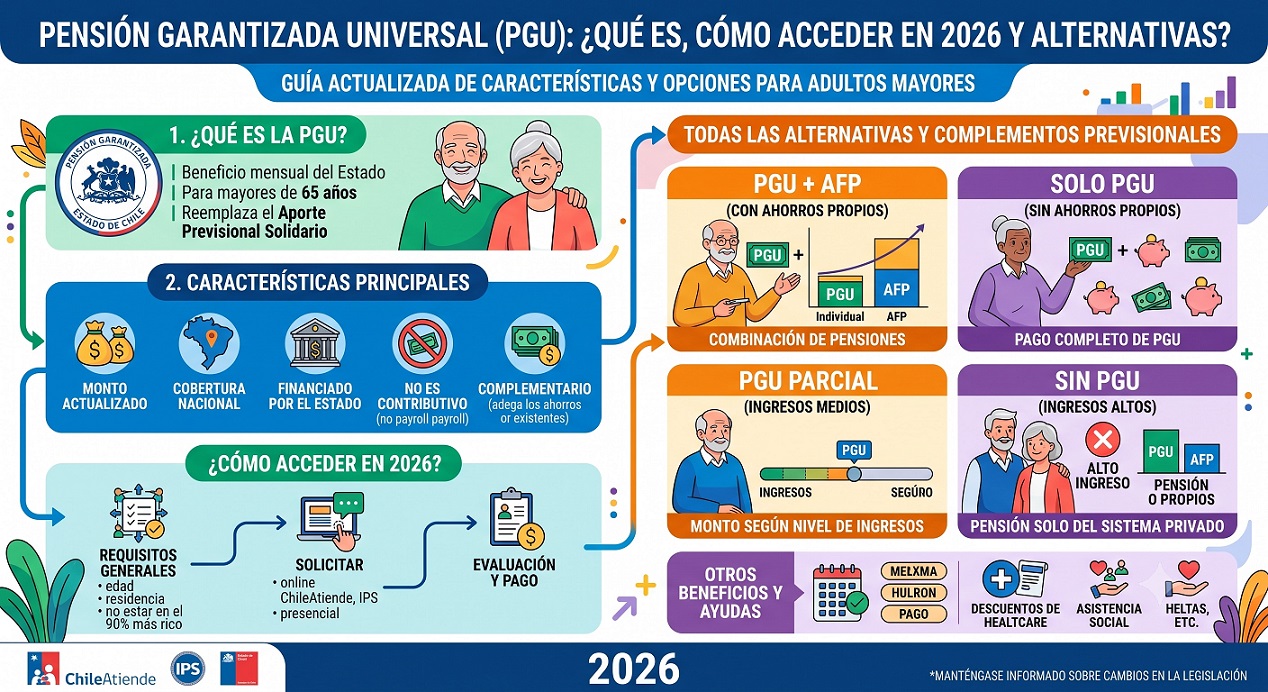
La PGU es un beneficio no contributivo a cargo del Estado que actúa como piso básico de protección social para adultos mayores de 65 años (cumpliendo los requisitos de residencia y nivel socioeconómico).
💵 Complementariedad: Se suma al monto de pensión autofinanciado (tanto en Retiro Programado como en Renta Vitalicia).
📉 Impacto en el Cálculo: Protege a los pensionados en Retiro Programado cuando el saldo individual decae por razones de edad o rentabilidad.
🎯 ¿Cuál Pensión te Conviene Más? Criterios de Decisión Perfilados.
┌───────────────────────────────┐
│ ¿Cuál es tu Prioridad Central?│
└───────────────┬───────────────┘
│
┌────────────────────────────────┴────────────────────────────────┐
▼ ▼
┌─────────────────────────┐ ┌─────────────────────────┐
│ Heredabilidad y Control │ │ Ingreso Fijo e Indefinido│
└────────────┬────────────┘ └────────────┬────────────┘
│ │
▼ ▼
┌─────────────────────────┐ ┌─────────────────────────┐
│ Retiro Programado │ │ Renta Vitalicia │
└─────────────────────────┘ └─────────────────────────┘
📌 Te conviene el Retiro Programado si:
🩺 Padeces una condición médica preexistente severa que reduzca tu expectativa de vida y buscas asegurar que el saldo restante sea traspasado como herencia libre de impuestos.
📈 Deseas mantener el control del capital e invertir en los multifondos de la AFP esperando alzas en los mercados.
⏳ Prefieres posponer la contratación de una Renta Vitalicia a la espera de que las tasas de interés de venta en el mercado asegurador suban en el futuro.
🏘️ Cuentas con otras fuentes de ingresos estables (como arriendos o inversiones) para amortiguar posibles reducciones anuales en la pensión.
📌 Te conviene la Renta Vitalicia si:
🧘 Privilegias la tranquilidad económica: deseas un ingreso garantizado expresado en UF que no caiga frente a crisis económicas ni inflación.
🧬 Posees antecedentes familiares de alta longevidad (padres o abuelos que superaron los 85 o 90 años).
👨👩👧 Tu meta principal es asegurar un ingreso mensual estable para tu cónyuge o beneficiarios de sobrevivencia.
📊 Las condiciones macroeconómicas ofrecen tasas de descuento elevadas al cotizar en el SCOMP, asegurando un valor fijo en UF muy competitivo desde el primer día.
💼 El Informe Final de Pensión y el Valor de la Asesoría Previsional.
Elegir cómo jubilarse no debe basarse en corazonadas ni en sugerencias informales. Es una gestión técnica que requiere evaluar múltiples variables simultáneamente: saldo acumulado, estructura familiar, estado de salud, carga tributaria y proyecciones macroeconómicas.
┌────────────────────────┐ ┌────────────────────────┐ ┌────────────────────────┐
│ Estudio de Perfil y │ ───► │ Análisis Comprensivo │ ───► │ Emisión del Informe │
│ Patrimonio Familiar │ │ en el SCOMP │ │ Final de Pensión │
└────────────────────────┘ └────────────────────────┘ └────────────────────────┘
Un Asesor Previsional independiente (debidamente certificado e inscrito en el Registro Conjunto de la Superintendencia de Pensiones) actúa como un aliado estratégico exento de conflictos de interés con AFP o aseguradoras.
📝 Proceso de Acompañamiento: Analiza tu situación particular, solicita las consultas en SCOMP, evalúa la pertinencia del retiro de Excedente de Libre Disposición y gestiona ofertas externas o remates.
🏦 Conseguir la Mejor Pensión en Chile: Guía y Asesoría Previsional Especializada e Imparcial. 📊
Entendemos que jubilarse es una de las decisiones económicas más importantes de tu vida. Enfrentarse al complejo sistema de AFP y Compañías de Seguros puede generar dudas, pero no tienes que hacerlo solo. Con la orientación adecuada, este trámite deja de ser una carga y se convierte en la base de tu tranquilidad futura.
Pensionarse es una de las decisiones en tu economía más trascendentales de tu vida. Enfrentarse a la complejidad del sistema de AFP, las Compañías de Seguros de Vida y la plataforma SCOMP suele generar dudas e incertidumbre. Sin embargo, con una orientación técnica, independiente y personalizada, este trámite crucial se transforma en la garantía de un futuro económico estable y protegido.
En nuestros portales tenemos la plataforma con mayor trayectoria en asesoría de jubilación en el país, te garantizamos un proceso transparente, técnico y 100% enfocado en proteger tu patrimonio.
⚖️ Retiro Programado vs. Renta Vitalicia: ¿Cuál Modalidad de Pensión te Conviene?
Para tomar una decisión informada, es fundamental comparar directamente las características clave de ambas modalidades de jubilación:
📉 Retiro Programado. (AFP)
En esta modalidad, tus fondos de jubilación continúan administrados por la AFP e invertidos en los multifondos.
💰 Ventajas: Mantiene la propiedad de los fondos y la posibilidad de generar herencia en caso de fallecimiento si queda saldo en la cuenta.
⚠️ Riesgos: La pensión se recalcula anualmente. Con el paso de los años y la mayor expectativa de vida, el saldo puede disminuir paulatinamente, trasladando todo el riesgo financiero y de sobrevida al afiliado.
🛡️ Renta Vitalicia. (Compañías de Seguros)
El capital acumulado se transfiere de forma irrevocable a una Compañía de Seguros de Vida a cambio de un ingreso fijo mensual en Unidades de Fomento (UF) de por vida.
🔒 Ventajas: Garantiza tranquilidad financiera continua, ya que la aseguradora asume completamente el riesgo de volatilidad de los mercados y el riesgo de que vivas más años de lo proyectado.
📌 Consideración: Se renuncia a la propiedad del capital, pero se pueden incorporar cláusulas adicionales para proteger a tus herederos y maximizar el beneficio familiar.
📈 Herramientas Clave para Optimizar tu Jubilación: Cláusulas, Remate SCOMP y PGU.
Para maximizar el valor de tu pensión es indispensable integrar estratégicamente los beneficios vigentes en la legislación previsional chilena:
[ FONDOS ACUMULADOS EN AFP ]
│
▼
[ CONSULTA SCOMP & OFERTAS ]
│
┌──────────────┴──────────────┐
▼ ▼
[ REMATE / LICITACIÓN ] [ ESTRATEGIA DE PGU ]
│ │
└──────────────┬──────────────┘
▼
[ PENSION OPTIMIZADA CON CLÁUSULAS ]
🔨 El Remate de Renta Vitalicia en SCOMP.
Una vez emitido el Certificado de Ofertas a través del Sistema de Consultas y Ofertas de Montos de Pensión (SCOMP), el trámite no termina ahí.
💵 Un asesor previsional independiente puede activar el proceso de remate o licitación de renta vitalicia.
📈 A través de este mecanismo, las aseguradoras compiten en tiempo real para mejorar las ofertas iniciales de pensión mensual, consiguiendo un incremento directo sobre la oferta base.
🇨🇱 Integración Estratégica con la Pensión Garantizada Universal. (PGU)
La PGU es un beneficio estatal clave que complementa la jubilación autofinanciada de los adultos mayores en Chile que cumplan con los requisitos de edad, residencia y vulnerabilidad socioeconómica.
💡 Estrategia Imparcial: Analizamos con precisión matemática cómo se articula la PGU con tu Retiro Programado o Renta Vitalicia.
🎯 Garantizamos que el cálculo del monto final cumpla con la normativa de la Superintendencia de Pensiones para que no pierdas ni un solo peso de subsidio estatal.
🔍 ¿Cómo Maximizamos tu Pensión Mensual y Excedentes de Libre Disposición?
Diseñamos una estrategia previsional personalizada a tu medida para asegurar que recibas la máxima rentabilidad y protección.
[ Paso 1: Análisis Técnico e Histórico ]
│
▼
[ Paso 2: Evaluación Excedente Libre Disposición ]
│
▼
[ Paso 3: Gestión Integral y Remate en SCOMP ]
│
▼
[ Paso 4: Entrega de Informe Final de Pensión ]
📝 Análisis Técnico Multivariable: Auditamos tu historial de cotizaciones, bono de reconocimiento y expectativas familiares para maximizar tu pensión mensual.
💸 Excedente de Libre Disposición (ELD): Evaluamos si cumples con las exigencias legales para retirar dinero en efectivo libre de impuestos de tu saldo acumulado sin perjudicar tu pensión base.
📑 Gestión Integral y Mandato Notarial: Nos encargamos de todo el trámite burocrático ante las AFP, Aseguradoras y SCOMP, evitándote filas, demoras y estrés.
📄 Informe Final de Pensión: Antes de que aceptes cualquier oferta, te entregamos un informe escrito, técnico y firmado. Este documento compara cada opción según tu estado de salud, perfil de riesgo y prioridades de herencia. Tú siempre tienes la última palabra.
¿Retiro Programado o Renta Vitalicia? Una decisión 100% personal.
En definitiva, resulta imposible establecer una recomendación universal al momento de elegir entre las modalidades de retiro programado y renta vitalicia. Esta decisión es profundamente personal y está condicionada por las circunstancias únicas de cada afiliado, tales como su grupo familiar, expectativas de vida y necesidades económicas. Por esta razón, la recomendación definitiva no puede basarse en generalidades; por el contrario, será entregada de manera formal, por escrito y debidamente firmada en su Informe Final de Pensión. Este documento es elaborado de forma exclusiva y personalizada por el asesor previsional que usted haya contratado para guiar y gestionar todo su proceso de jubilación.
⭐ ¿Por Qué Elegir Nuestra Asesora Previsional Independiente?
⚖️ Independencia Total: Trabajamos exclusivamente para ti. No recibimos presiones de AFP ni de Compañías de Seguros, lo que garantiza una recomendación 100% objetiva y transparente.
📜 Trayectoria y Respaldo: Somos el portal web con mayor historia y trayectoria en asesoría para la jubilación en Chile.
👨💼 Asesores Registrados: Contamos con profesionales acreditados ante la Superintendencia de Pensiones.
🤝 Acompañamiento Humano y Cercano: Explicamos cada alternativa con "peras y manzanas", resolviendo todas tus dudas sin tecnicismos complejos.
📲 Toma el Control de tu Futuro Económico Ahora Mismo: ¡Contáctanos!
Tu esfuerzo de toda una vida merece la mejor gestión previsional. No dejes el monto de tu pensión al lote ni aceptes la primera oferta sin asesorarte. Elige el canal de contacto que te resulte más cómodo:
📲 WhatsApp: [ Haz clic en su ícono para chatear ] o enviar un mensaje de voz a un especialista al instante.
📞 Llamada Telefónica: Habla directamente con un asesor previsional registrado ahora mismo.
💻 Videollamada: Agenda una reunión personalizada por videoconferencia desde la comodidad de tu hogar.
🏢 Reunión Presencial: Coordinemos un encuentro personal en oficina, un café o domicilio.
💬 Chat en Vivo y Redes: Escríbenos a través de nuestras plataformas (Google Chat, Facebook, Instagram).
📝 Formulario Web: [ Completa tus datos aquí ] y te contactaremos a la brevedad con un diagnóstico previo.
✉️ Correo Electrónico: Envíanos tus antecedentes a nuestro E-Mail corporativo para una revisión detallada.
¡Toma el control de tu futuro económico!
¿No sabes si elegir Retiro Programado o Renta Vitalicia?
Maximiza tu pensión con nuestra asesoría previsional 100% independiente y transparente.
¡Contáctanos hoy mismo por WhatsApp, llamada o videollamada al tiro!


 Vaticano 4233, Las Condes, Santiago / Chile
 + Teléfonos celulares: +56993402000; +56993439840 y +56988371995
 consultas@maspension.cl